כיסוי ביטוחי במקרה של אבדן או גניבה – מגמות, אתגרים והמלצות
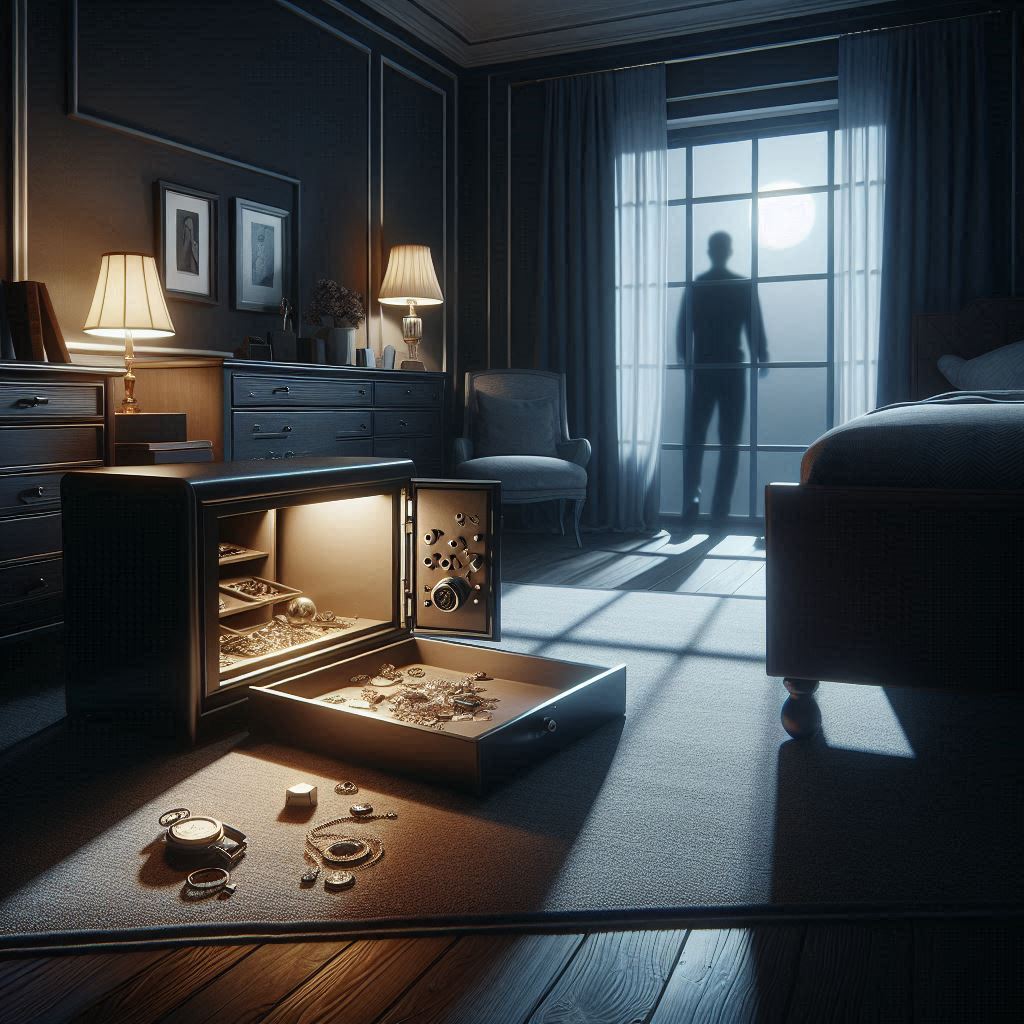
אבדן או גניבת תכשיטים הוא אירוע שכיח יחסית, שעלול לגרום לנזק כלכלי משמעותי לבעליהם. פוליסות ביטוח דירה בדרך כלל מציעות כיסוי לתכשיטים, אך לרוב בסכומים מוגבלים ובכפוף לתנאים מסוימים. בשנים האחרונות התעוררו מחלוקות משפטיות בין מבוטחים לחברות ביטוח בנוגע לתוקף הכיסוי הביטוחי במקרים של אי עמידה בדרישות המיגון הקבועות בפוליסה. מאמר זה יסקור את הפסיקה העדכנית בנושא, ינתח את המגמות העיקריות ויציע המלצות ליישום עבור מבוטחים וחברות ביטוח.
הפסיקה העדכנית – סקירה וניתוח
פסק הדין המנחה בסוגיה זו ניתן בבית המשפט העליון בעניין חתמי לוידס נ’ סלוצקי (רע”א 3260/10). במקרה זה, המבוטח ביטח את דירתו ותכולתה, כולל תכשיטים, אצל חברת הביטוח. הפוליסה כללה תנאי לפיו על המבוטח להחזיק את התכשיטים בכספת. לבית המבוטח פרצו כאשר התכשיטים לא היו בכספת, והם נגנבו. חברת הביטוח סירבה לשלם תגמולי ביטוח בטענה שהופר תנאי מהותי בפוליסה.
בית המשפט העליון קבע מספר עקרונות חשובים:
1. תחולת סעיף 21 לחוק חוזה הביטוח – נקבע כי סעיף זה, הדן באי נקיטת אמצעים להקלת הסיכון, חל גם במקרים של אי הפעלת אמצעי מיגון קיים (כמו אי שמירת תכשיטים בכספת), ולא רק במקרים של אי התקנת אמצעי מיגון מלכתחילה.
2. שלילת הגישה של “הכל או לא כלום” – בית המשפט דחה את הטענה שאי עמידה בדרישות המיגון מהווה “תנאי מוקדם” לתחולת הביטוח, שהפרתו שוללת לחלוטין את הכיסוי הביטוחי.
3. החלת הסדר התשלום היחסי – נקבע כי במקרים של אי עמידה בדרישות מיגון, יש להחיל את הסדר התשלום היחסי הקבוע בסעיף 18 לחוק חוזה הביטוח. לפי הסדר זה, המבוטח זכאי לתגמולים מופחתים בהתאם ליחס בין דמי הביטוח ששולמו לבין דמי הביטוח שהיו משתלמים אילו ידעה חברת הביטוח על אי נקיטת אמצעי המיגון.
4. נטל ההוכחה על חברת הביטוח – נקבע כי הנטל להוכיח שמבטח סביר לא היה מתקשר בחוזה הביטוח ללא אמצעי המיגון, או להוכיח את שיעור דמי הביטוח בפוליסה חלופית ללא דרישות המיגון, מוטל על חברת הביטוח.
בפסק דין מאוחר יותר של בית משפט השלום בחיפה (ת”א 15786-12-10 שוורץ נ’ מגדל חברה לביטוח בע”מ), יושמו העקרונות שנקבעו בעניין סלוצקי. באותו מקרה, המבוטחת לא הפעילה את מערכת האזעקה בדירתה ותכשיטים נגנבו. בית המשפט קבע כי על חברת הביטוח לשלם את מלוא תגמולי הביטוח, מאחר שלא עמדה בנטל להוכיח את התנאים להפחתת התגמולים או לשלילתם לפי סעיפים 18 ו-21 לחוק חוזה הביטוח.
מגמות עיקריות
מניתוח הפסיקה עולות מספר מגמות מרכזיות:
1. הגנה על זכויות המבוטחים – ניכרת מגמה ברורה של הגנה על זכויות המבוטחים ומניעת שלילה גורפת של הכיסוי הביטוחי בשל אי עמידה בדרישות מיגון.
2. העדפת פתרונות מידתיים – בתי המשפט מעדיפים פתרונות ביניים של תשלום חלקי על פני גישה של “הכל או לא כלום”.
3. הטלת נטל ההוכחה על חברות הביטוח – חברות הביטוח נדרשות להוכיח את הטענות המצדיקות הפחתה או שלילה של תגמולי הביטוח.
4. פרשנות רחבה לחוק חוזה הביטוח – בתי המשפט מפרשים בהרחבה את הוראות החוק, במטרה להגשים את תכליתו הצרכנית.
אתגרים ביישום
יישום העקרונות שנקבעו בפסיקה מציב מספר אתגרים:
1. קושי בהערכת הסיכון – חברות הביטוח מתקשות להעריך את הסיכון האמיתי כאשר לא ברור אם המבוטחים יעמדו בדרישות המיגון.
2. חשש להתנהגות לא זהירה של מבוטחים – קיים חשש שמבוטחים יזניחו אמצעי מיגון בידיעה שבכל מקרה יקבלו לפחות חלק מתגמולי הביטוח.
3. קושי בהוכחת טענות – חברות הביטוח נדרשות להביא ראיות לגבי התנהלות מבטחים אחרים ופוליסות היפותטיות, דבר שעלול להיות מורכב.
4. אי ודאות משפטית – למרות הפסיקה המנחה, עדיין קיימת אי ודאות לגבי יישום העקרונות במקרים ספציפיים.
המלצות ליישום עבור מבוטחים
1. הקפדה על דרישות המיגון – למרות הפסיקה המקלה, מומלץ להקפיד על קיום דרישות המיגון כדי למנוע סכסוכים ולהבטיח כיסוי מלא.
2. בחינה מדוקדקת של תנאי הפוליסה – יש לוודא הבנה מלאה של דרישות המיגון והכיסוי לתכשיטים.
3. תיעוד ושמירת ראיות – מומלץ לתעד את התכשיטים (צילומים, הערכות שווי) ולשמור קבלות, כדי להקל על הוכחת הנזק במקרה של אובדן או גניבה.
4. שקילת ביטוח נפרד לתכשיטים יקרי ערך – במקרים של תכשיטים בעלי ערך גבוה במיוחד, כדאי לשקול רכישת פוליסה נפרדת עם כיסוי מקיף יותר.
עורך דין תביעות ביטוח למה זה חשוב?
הפסיקה העדכנית בנושא כיסוי ביטוחי לתכשיטים במקרי אי עמידה בדרישות מיגון מציבה אתגרים חדשים בפני חברות הביטוח ומחזקת את מעמדם של המבוטחים. יישום נכון של העקרונות שנקבעו בפסיקה, לצד אימוץ ההמלצות שהוצעו, יכול לסייע ביצירת איזון ראוי בין האינטרסים של שני הצדדים. על חברות הביטוח להתאים את מדיניותן ואת נהליהן למציאות המשפטית החדשה, בעוד שעל המבוטחים להבין כי הקפדה על אמצעי מיגון עדיין חיונית להגנה על רכושם ולהבטחת כיסוי ביטוחי מלא. שיתוף פעולה בין כל הגורמים בענף הביטוח – חברות, סוכנים, מבוטחים ורגולטורים – יכול להוביל למצב שבו הכיסוי הביטוחי לתכשיטים יהיה יעיל, הוגן ומספק עבור כל הצדדים.
לאור המורכבות המשפטית והשינויים המשמעותיים שחלו בתחום תביעות הביטוח בעקבות הלכת סלוצקי, חשוב מתמיד להיעזר בשירותיו של עורך דין המתמחה בתביעות ביטוח. מומחה בתחום זה יכול לסייע לכם לנווט בין הסעיפים המשפטיים המורכבים, לזהות הזדמנויות להגדלת הפיצוי על בסיס הפסיקה העדכנית, ולהתמודד ביעילות מול טקטיקות הדחייה של חברות הביטוח. עורך דין מנוסה ידע כיצד ליישם את העקרונות שנקבעו בהלכת סלוצקי לטובתכם, להציג את הראיות הנדרשות, ולטעון בצורה משכנעת להחלת הסדר התשלום היחסי במקום דחייה מוחלטת של התביעה. אל תוותרו על זכויותיכם – פנו עוד היום לייעוץ עם עורך דין תביעות ביטוח והגדילו את סיכוייכם לקבל את הפיצוי המגיע לכם.
ייעוץ אישי
מלאו את הפרטים ועורך דין יחזור אליכם